คำนวณค่าโอนที่ดิน 2569 คิดยังไง? เครื่องคิดเลขฟรี + สูตรครบ 4 ก้อน
เครื่องคิดเลขค่าโอนที่ดินออนไลน์ + สูตรครบ: ค่าโอน 2%/0.01% ค่าจดจำนอง ภาษีธุรกิจเฉพาะ ภาษีเงินได้ พร้อม 4 ตัวอย่างจริง (มาตรการ 0.01% ต่ออายุถึง 30 มิ.ย. 2570)
🧮 เครื่องคิดเลขค่าโอนเบื้องต้น
กรอกตัวเลขของคุณ ระบบจะประมาณการค่าใช้จ่ายทั้ง 4 ก้อนให้ทันที (เป็นประมาณการเบื้องต้นจากสูตรในบทความนี้ — ไม่ใช่ยอดชำระจริง):
🧮 เครื่องคิดเลขค่าโอนที่ดิน
ประมาณการเบื้องต้นเท่านั้น — ไม่ใช่ยอดชำระจริงที่สำนักงานที่ดิน
👆 กรอกราคาซื้อขาย + ราคาประเมิน เพื่อดูประมาณการ (ราคาประเมินเช็คฟรีที่ assessprice.treasury.go.th)
4 ก้อนค่าใช้จ่ายตอนโอน — สรุปสูตร
ก้อน 1: ค่าธรรมเนียมการโอน  = ราคา × 2%        (มาตรการ 0.01% ถ้าเข้าเกณฑ์)
ก้อน 2: ค่าจดจำนอง         = วงเงิน × 1%       (มาตรการ 0.01% ถ้าเข้าเกณฑ์)
ก้อน 3: ภาษีธุรกิจเฉพาะ    = ราคา × 3.3%      (ถ้าถือ น้อยกว่า 5 ปี เท่านั้น)
ก้อน 4: ภาษีเงินได้        = สูตรขั้นบันได     (ทุกการขาย — ดูตัวอย่าง)
"ราคา" = max(ราคาขาย, ราคาประเมินกรมธนารักษ์) — รัฐไม่ยอมขาดทุน
Step-by-Step คำนวณ (ทำตามทีละขั้น)
Step 1: หา "ราคาที่ใช้คำนวณ"
ราคาที่ใช้คำนวณ = max(ราคาขาย, ราคาประเมิน)
ตัวอย่าง:
- ขาย 5M ประเมิน 4M → ใช้ 5M
- ขาย 3M ประเมิน 4M → ใช้ 4M (รัฐใช้ค่าสูงกว่า)
ดูราคาประเมินที่ assessprice.treasury.go.th
Step 2: เช็กว่าเข้าเกณฑ์มาตรการ 0.01% ไหม
เข้าเกณฑ์ทั้งหมด 4 ข้อ:
- ที่ดิน + อาคาร (บ้าน/คอนโด/อาคารพาณิชย์) — ❌ ที่ดินเปล่าไม่ได้
- ราคาขาย + ประเมิน + วงเงินจำนอง ≤ 7 ล้าน (ทุกค่า)
- ผู้ซื้อสัญชาติไทย
- โอน + จำนอง วันเดียวกัน (ถ้าจะใช้สิทธิ 0.01% ค่าจำนอง)
Step 3: คำนวณก้อน 1 + 2 (ค่าโอน + จำนอง)
กรณีปกติ:
ค่าโอน    = ราคา × 2%
ค่าจำนอง  = วงเงิน × 1%
กรณีเข้าเกณฑ์ 0.01%:
ค่าโอน    = ราคา × 0.01%
ค่าจำนอง  = วงเงิน × 0.01%
Step 4: คำนวณก้อน 3 (ภาษีธุรกิจเฉพาะ)
ถือ ≥5 ปี หรือ มีทะเบียนบ้าน 1 ปี:
อากรแสตมป์ = ราคา × 0.5% (แทน SBT)
ถือ น้อยกว่า 5 ปี:
ภาษีธุรกิจเฉพาะ = ราคา × 3.3%
Step 5: คำนวณก้อน 4 (ภาษีเงินได้)
สูตรขั้นบันได คิดจาก "กำไร" หลังหักค่าใช้จ่ายเหมา — ก้อนนี้ใช้ราคาประเมินกรมธนารักษ์เป็นฐานเสมอ (ไม่ใช่ราคาขาย ต่างจากก้อน 1–3):
ค่าใช้จ่ายเหมา = % ตามจำนวนปีที่ถือครอง (50-92%)
รายได้สุทธิ    = ราคาประเมิน - ค่าใช้จ่ายเหมา
หารด้วยปี      = รายได้สุทธิ ÷ จำนวนปี
คำนวณภาษี     = ตามอัตราขั้นบันได (5-35%)
คูณกลับด้วยปี  = ภาษีต่อปี × จำนวนปี
⚠️ จุดที่คนพลาดบ่อย: การหัก ณ ที่จ่ายจากการขายอสังหาฯ ไม่ได้รับยกเว้นเงินได้ 150,000 บาทแรก เหมือนตารางภาษีบุคคลธรรมดาตอนยื่นประจำปี — เริ่มคิด 5% ตั้งแต่บาทแรก ตัวอย่างด้านล่างเป็นวิธีคิดเบื้องต้น ก่อนวันโอนควรตรวจตัวเลขจริงด้วยโปรแกรมคำนวณของกรมสรรพากร (rd.go.th)หรือสอบถามสำนักงานที่ดิน
ตารางค่าใช้จ่ายเหมา:
| ปีถือครอง | % หักได้ | |:---------:|:--------:| | 1 | 92% | | 2 | 84% | | 3 | 77% | | 4 | 71% | | 5 | 65% | | 6 | 60% | | 7 | 55% | | 8+ | 50% |
ดูสูตรขั้นบันได → คู่มือภาษีโอนอสังหา 2569
💡 ตัวอย่าง 1 — บ้านเข้าเกณฑ์ 0.01%
สถานการณ์: ซื้อบ้านพร้อมที่ดิน 5 ล้าน ผู้ขายถือมา 7 ปี ผู้ซื้อกู้ 4 ล้าน
Step 1: ราคาขาย 5M ≥ ประเมิน 4.5M → ใช้ 5M Step 2: เข้าเกณฑ์? บ้าน+ที่ดิน ✅ / ≤7M ✅ / ไทย ✅ / โอน+จำนองวันเดียว ✅ → เข้าเกณฑ์
Step 3: ค่าโอน + จำนอง (อัตรา 0.01%):
- ค่าโอน = 5M × 0.01% = 500 บาท
- ค่าจำนอง = 4M × 0.01% = 400 บาท
Step 4: ภาษีธุรกิจเฉพาะ — ผู้ขายถือ 7 ปี ≥ 5 → อากรแสตมป์
- อากร = 5M × 0.5% = 25,000 บาท
Step 5: ภาษีเงินได้ — คิดจากราคาประเมิน 4.5M (ไม่ใช่ราคาขาย) ถือ 7 ปี = หักเหมา 55%
- รายได้สุทธิ = 4.5M - (4.5M × 55%) = 2,025,000
- หาร 7 ปี = 289,286/ปี
- ภาษีขั้นบันได (ไม่มียกเว้น 150,000 แรก — หัก ณ ที่จ่ายเริ่ม 5% ตั้งแต่บาทแรก): 289,286 × 5% = 14,464 บาท/ปี
- คูณ 7 ปี = ≈ 101,250 บาท
สรุป: | ค่าใช้จ่าย | จำนวน | |------------|-------| | ค่าโอน | 500 | | ค่าจำนอง | 400 | | อากรแสตมป์ | 25,000 | | ภาษีเงินได้ | ~101,250 | | รวมที่จ่ายรัฐ | ~127,150 |
ผู้ซื้อจ่าย ≈ ค่าจำนอง 400 + ครึ่งค่าโอน 250 = 650 บาท 🤯 ผู้ขายจ่ายส่วนเหลือ = ~126,500 บาท
→ ไม่มีมาตรการ 0.01% ผู้ซื้อจะจ่าย ≈ 40,400 บาท (ครึ่งค่าโอน 50,000 + ค่าจำนอง 40,000) → มาตรการประหยัดผู้ซื้อ ~40,000 บาท ✨
💡 ตัวอย่าง 2 — ที่ดินเปล่า ไม่เข้าเกณฑ์
สถานการณ์: ซื้อที่ดินเปล่า 3 ล้าน ผู้ขายถือมา 10 ปี ผู้ซื้อจ่ายสด ไม่กู้
Step 1: ราคาขาย 3M ≥ ประเมิน 2M → ใช้ 3M Step 2: เข้าเกณฑ์? ที่ดินเปล่า ❌ → ไม่เข้าเกณฑ์
Step 3: ค่าโอน (อัตราปกติ 2%):
- ค่าโอน = 3M × 2% = 60,000 บาท
- ค่าจำนอง = 0 (ไม่กู้)
Step 4: ผู้ขายถือ 10 ปี → อากรแสตมป์
- อากร = 3M × 0.5% = 15,000 บาท
Step 5: ภาษีเงินได้ — คิดจากราคาประเมิน 2M (ไม่ใช่ราคาขาย) ถือ 10 ปี = หักเหมา 50%
- รายได้สุทธิ = 2M - (2M × 50%) = 1,000,000
- หาร 10 ปี = 100,000/ปี
- ภาษีต่อปี = 100,000 × 5% = 5,000 บาท (หัก ณ ที่จ่ายไม่มียกเว้น 150,000 แรก — เริ่ม 5% ตั้งแต่บาทแรก)
- คูณ 10 = 50,000 บาท
สรุป: | ค่าใช้จ่าย | จำนวน | |------------|-------| | ค่าโอน | 60,000 | | อากรแสตมป์ | 15,000 | | ภาษีเงินได้ | 50,000 | | รวม | 125,000 |
ผู้ซื้อจ่าย ≈ ครึ่งค่าโอน = 30,000 บาท ผู้ขายจ่ายส่วนเหลือ = 95,000 บาท
💡 ตัวอย่าง 3 — ทรัพย์เกินเพดาน (กรณีปากพูน)
สถานการณ์: ซื้อบ้าน + ที่ดินปากพูน 12 ล้าน ผู้ขายถือ 8 ปี ผู้ซื้อจ่ายสด
Step 1: ใช้ 12M Step 2: เข้าเกณฑ์? บ้าน+ที่ดิน ✅ / >7M ❌ → ไม่เข้าเกณฑ์
Step 3: ค่าโอน 2% = 12M × 2% = 240,000 บาท Step 4: อากรแสตมป์ 0.5% = 12M × 0.5% = 60,000 บาท Step 5: ภาษีเงินได้ (สมมติราคาประเมินใกล้เคียงราคาขาย 12M เพื่อความง่าย — ของจริงใช้ราคาประเมินกรมธนารักษ์):
- หักเหมา 8 ปี = 50%
- รายได้สุทธิ = 12M - 6M = 6,000,000
- หาร 8 ปี = 750,000/ปี
- ภาษีขั้นบันได (ไม่มียกเว้น 150,000 แรก): 300,000×5% + 200,000×10% + 250,000×15% = 15,000 + 20,000 + 37,500 = 72,500 บาท/ปี
- คูณ 8 = 580,000 บาท
สรุป: | ค่าใช้จ่าย | จำนวน | |------------|-------| | ค่าโอน | 240,000 | | อากรแสตมป์ | 60,000 | | ภาษีเงินได้ | ~580,000 | | รวม | ~880,000 |
ผู้ซื้อจ่ายครึ่งค่าโอน = 120,000 บาท
💡 ตัวอย่าง 4 — ใช้ทะเบียนบ้านลัด
สถานการณ์: ขายบ้าน 4 ล้าน ถือมา 2 ปี (น้อยกว่า 5) แต่มีชื่อทะเบียนบ้าน 1.5 ปี
ปกติ (ไม่มีทะเบียนบ้านลัด):
- SBT = 4M × 3.3% = 132,000 บาท ❗
ใช้ทะเบียนบ้านลัด:
- มีชื่อ ≥1 ปี → ยกเว้น SBT → จ่ายแค่อากร 0.5%
- อากร = 4M × 0.5% = 20,000 บาท
ส่วนต่าง = 112,000 บาท 🎉 — แค่ย้ายชื่อเข้าทะเบียนบ้าน 1 ปี
⚠️ ใช้กับบ้านอยู่อาศัยจริงเท่านั้น — ที่ดินเปล่า/อาคารพาณิชย์ที่ไม่อยู่อาศัย ไม่ใช้
เครื่องมือคำนวณเร็วๆ (Mental Math)
ราคา 5 ล้าน (ทรัพย์ส่วนใหญ่)
| สถานการณ์ | ค่าโอน | จำนอง 4M | SBT/อากร | รวมรัฐ | |-----------|--------|----------|-----------|--------| | เข้าเกณฑ์ + ถือ 7 ปี | 500 | 400 | 25,000 | 25,900 | | ปกติ + ถือ 7 ปี | 100,000 | 40,000 | 25,000 | 165,000 | | ปกติ + ถือ 3 ปี | 100,000 | 40,000 | 165,000 | 305,000 |
→ มาตรการ 0.01% + ถือเกิน 5 ปี = ประหยัดที่สุด (เกือบฟรี!)
ทรัพย์ banteedin ที่ใช้สิทธิ 0.01% ได้
ทักไลน์ปรึกษาก่อนตัดสินใจ — ช่วยคำนวณเฉพาะกรณีของคุณให้ฟรี
หมายเหตุ: ตัวเลขในบทความเป็นการคำนวณตัวอย่าง ราคาประเมินจริง + ผู้รับผิดชอบ ค่าใช้จ่ายอาจต่างกันตามสัญญา — ก่อนทำธุรกรรมจริง ควรตรวจสอบกับสำนักงานที่ดิน และ กรมสรรพากร (rd.go.th)
🏛️ แหล่งอ้างอิงราชการ
- กรมที่ดิน— ค่าธรรมเนียมการโอนและจดจำนอง(ตรวจสอบข้อมูล 5 ก.ย. 2569)
- กรมสรรพากร— ภาษีเงินได้หัก ณ ที่จ่าย และภาษีธุรกิจเฉพาะจากการขายอสังหาริมทรัพย์(ตรวจสอบข้อมูล 5 ก.ย. 2569)
- กรมธนารักษ์— ราคาประเมินที่ดินและสิ่งปลูกสร้าง(ตรวจสอบข้อมูล 5 ก.ย. 2569)
ข้อมูลในบทความเป็นข้อมูลทั่วไป อัตราและระเบียบอาจเปลี่ยนแปลงได้ ควรตรวจสอบกับหน่วยงานข้างต้นอีกครั้งก่อนทำธุรกรรมจริง
⚖️ ข้อจำกัดความรับผิดชอบ
บทความนี้เป็นข้อมูลทั่วไปเพื่อช่วยให้ผู้อ่านเข้าใจเบื้องต้น ไม่ใช่คำปรึกษากฎหมาย ภาษี หรือการเงินเฉพาะบุคคล ก่อนตัดสินใจซื้อขายหรือโอนกรรมสิทธิ์ ควรตรวจสอบข้อมูลกับสำนักงานที่ดิน ธนาคาร กรมสรรพากร หรือผู้เชี่ยวชาญที่เกี่ยวข้องอีกครั้ง
❓ คำถามที่พบบ่อย
ค่าโอนที่ดินคิดยังไง?▼
ค่าธรรมเนียมการโอน = 2% × ราคาประเมินกรมธนารักษ์ หรือราคาขาย (ใช้ค่าที่สูงกว่า) — ยกเว้นเข้าเกณฑ์มาตรการ 0.01% ลดเหลือ 0.01% (ครม. ต่ออายุถึง 30 มิ.ย. 2570)
ใครได้สิทธิ 0.01%?▼
เฉพาะที่ดินพร้อมอาคาร (บ้าน/คอนโด/อาคารพาณิชย์) ราคาขาย+ประเมิน+วงเงินจำนอง ไม่เกิน 7 ล้านบาท ผู้ซื้อสัญชาติไทย โอน+จำนองวันเดียวกัน — ที่ดินเปล่าไม่ได้สิทธิ
ราคาประเมินดูที่ไหน?▼
เข้า assessprice.treasury.go.th กรมธนารักษ์ ใส่ที่อยู่หรือเลขโฉนด ระบบจะแสดงราคาประเมินต่อตารางวา ตามรอบประเมินปัจจุบัน (2566-2569)
ค่าจดจำนองคิดยังไง?▼
1% ของวงเงินจำนอง (เพดานสูงสุด 200,000 บาท) — เข้าเกณฑ์มาตรการ 0.01% ลดเหลือ 0.01% เฉพาะที่ดิน+อาคาร ≤7 ล้าน + ต้องโอน+จำนองวันเดียวกัน
ภาษีธุรกิจเฉพาะคืออะไร?▼
ภาษีธุรกิจเฉพาะ 3.3% เก็บจากผู้ขายที่ถืออสังหาฯน้อยกว่า 5 ปี ถ้าถือ ≥5 ปี หรือมีชื่อทะเบียนบ้าน 1 ปี เปลี่ยนเป็นอากรแสตมป์ 0.5% (ประหยัด 6.6 เท่า)
ใช้ราคาขายหรือราคาประเมินคำนวณ?▼
ใช้ค่าที่สูงกว่า — ถ้าราคาขาย 5 ล้าน ประเมิน 4 ล้าน ใช้ 5 ล้านคำนวณ ถ้าราคาขาย 3 ล้าน ประเมิน 4 ล้าน ใช้ 4 ล้านคำนวณ (รัฐไม่ยอมขาดทุน)
ทรัพย์เกิน 7 ล้านได้สิทธิบางส่วนไหม?▼
ไม่ได้ — มาตรการ 0.01% ต้องไม่เกิน 7 ล้านทุกค่า (ราคาขาย + ประเมิน + วงเงินจำนอง) ค่าใดเกินค่าเดียว เสียสิทธิทั้งหมด ต้องจ่ายอัตราปกติ
ผู้ซื้อกับผู้ขายแบ่งจ่ายยังไง?▼
ตามธรรมเนียม: ค่าโอนแบ่งครึ่ง / ค่าจำนองผู้ซื้อจ่าย / ภาษีธุรกิจเฉพาะ + เงินได้ ผู้ขายจ่าย — แต่ทุกอย่างเจรจาได้ ระบุในสัญญาให้ชัด
🏘️ ทรัพย์ประกาศขายตอนนี้ — ตรงจากเจ้าของ
ดูทรัพย์ทั้งหมด →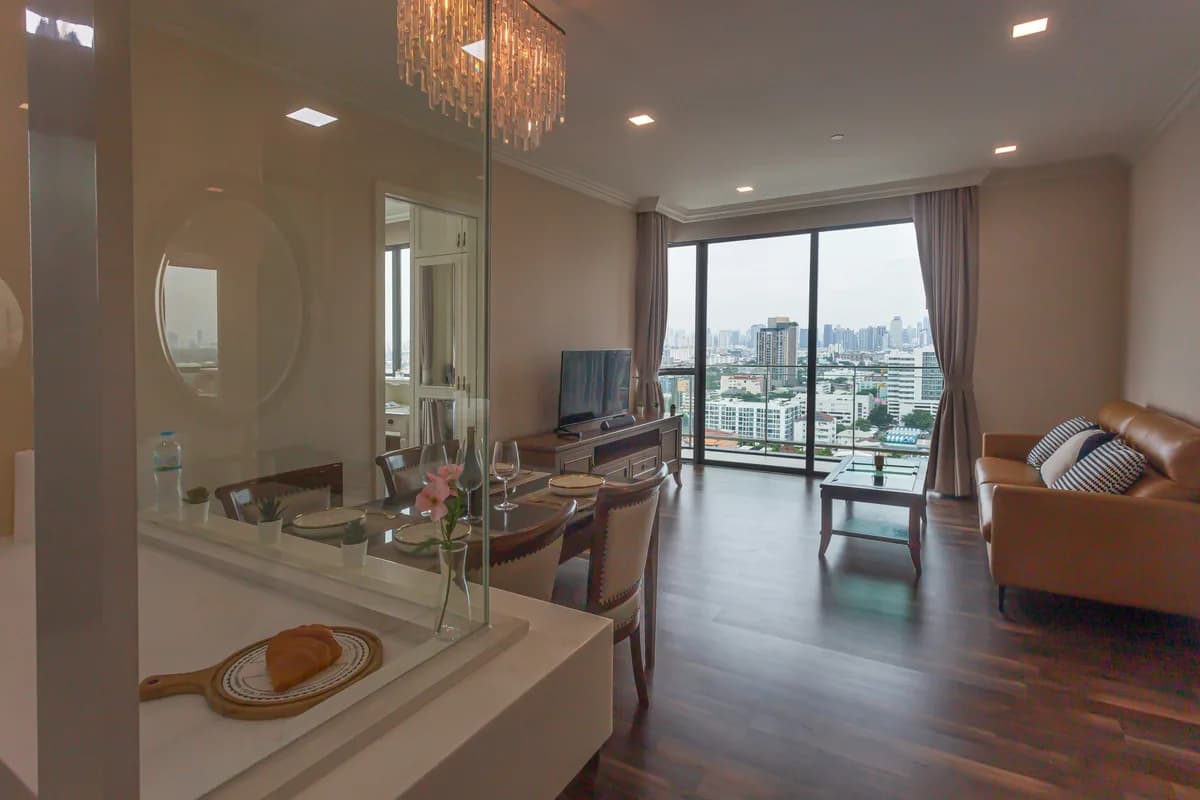 ⭐ แนะนำ
📍 พระโขนง, กรุงเทพมหานคร
ขายคอนโด The Room Sukhumvit 62 ห้องมุม 2 ห้องนอน ติด BTS ปุณณวิถี วิวสวย
฿9.9 ล้าน
 ⭐ แนะนำ
📍 คันนายาว, กรุงเทพมหานคร
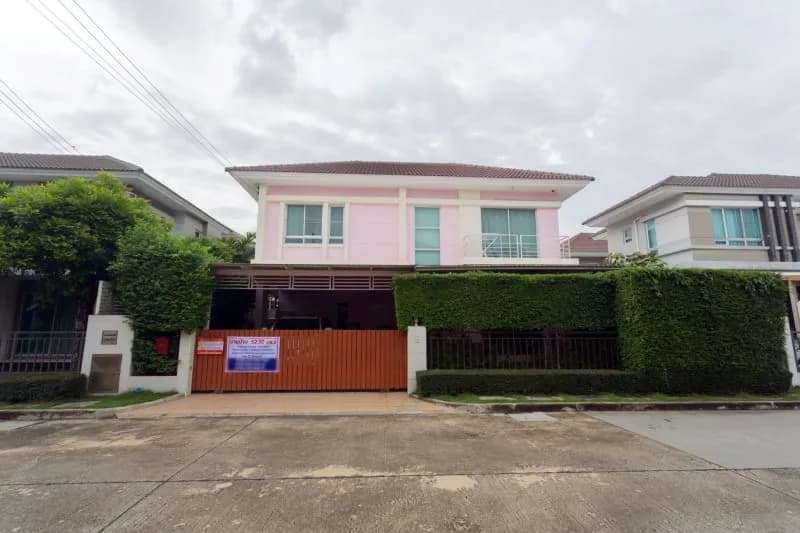
ขายบ้านเดี่ยว 2 ชั้น ไลฟ์ บางกอก บูเลอวาร์ด รามอินทรา ติดชิค รีพับบลิค 4 นอน 3 น้ำ House for Sale, Life Bangkok Boulevard Ramintra
฿9 ล้าน
 ⭐ แนะนำ
📍 ปากเกร็ด, ปทุมธานี
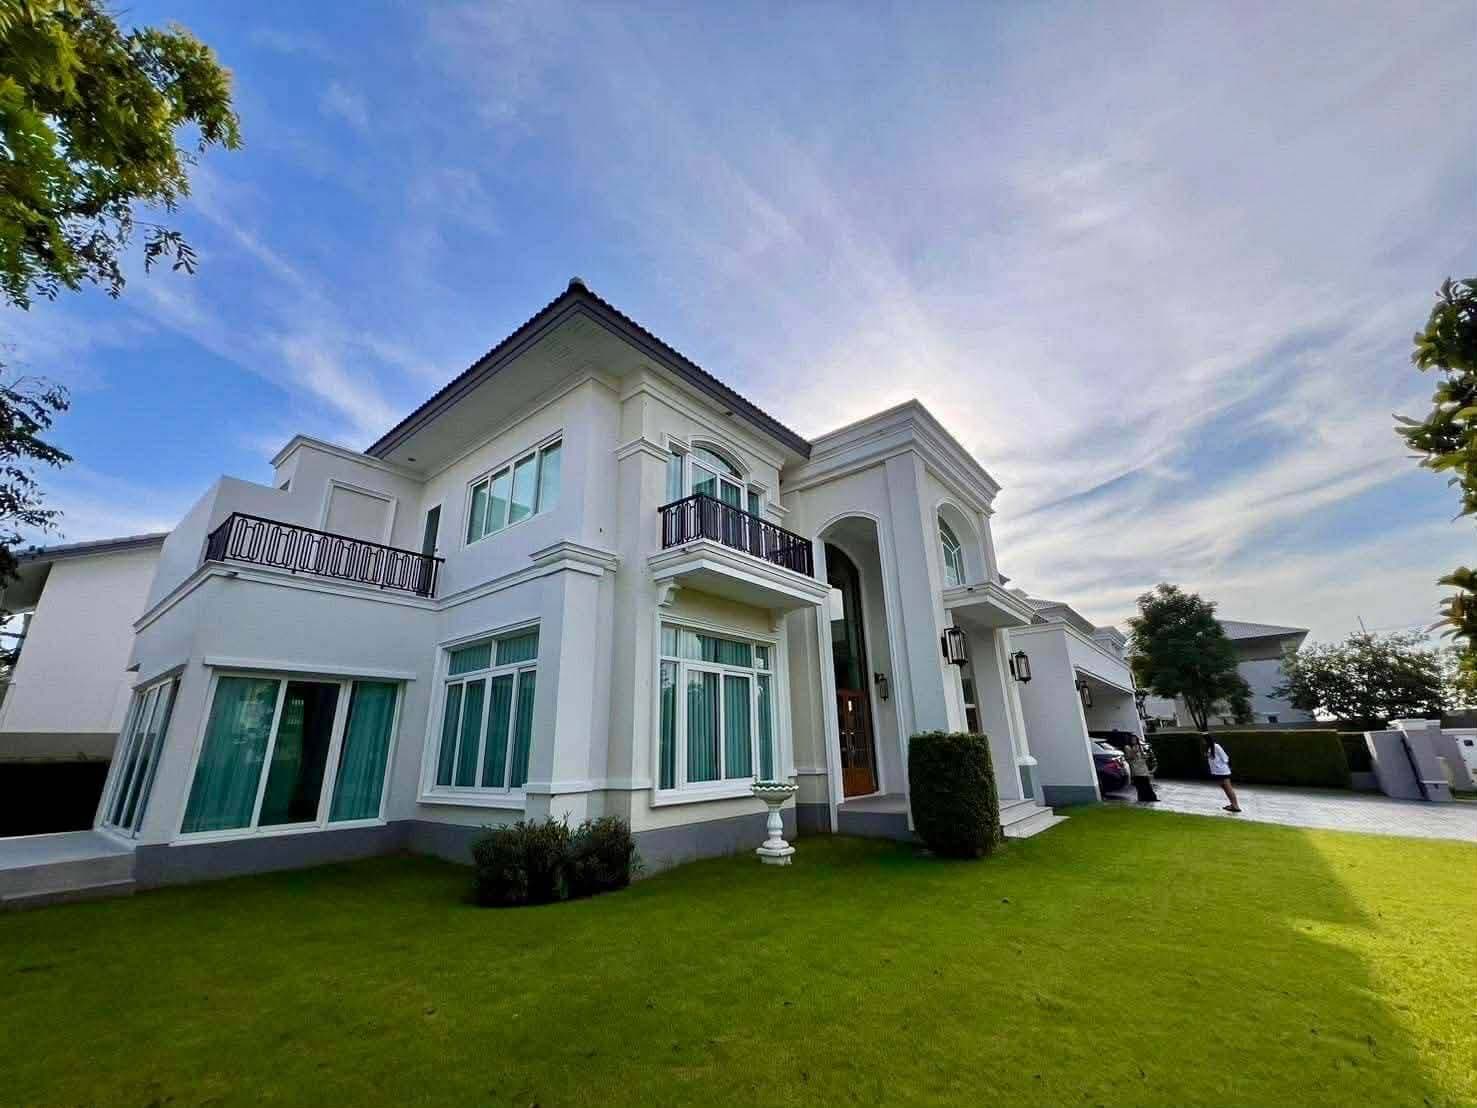
ขายบ้านเดี่ยวหรู 2 ชั้น พฤกษ์ภิรมย์ ราชพฤกษ์ ปทุมธานี 188.8 ตร.วา
฿29.5 ล้าน
สนใจซื้อ/ขายอสังหาฯ ในทั่วประเทศ?
แอด LINE ปรึกษาฟรี — ทีมงานตอบไวทุกวัน 9.00–20.00 น.
💬 ทักไลน์ ปรึกษาฟรี